
Oleh: Irwan Nurwansyah (Pemerhati Masalah Sosial, Jakarta)
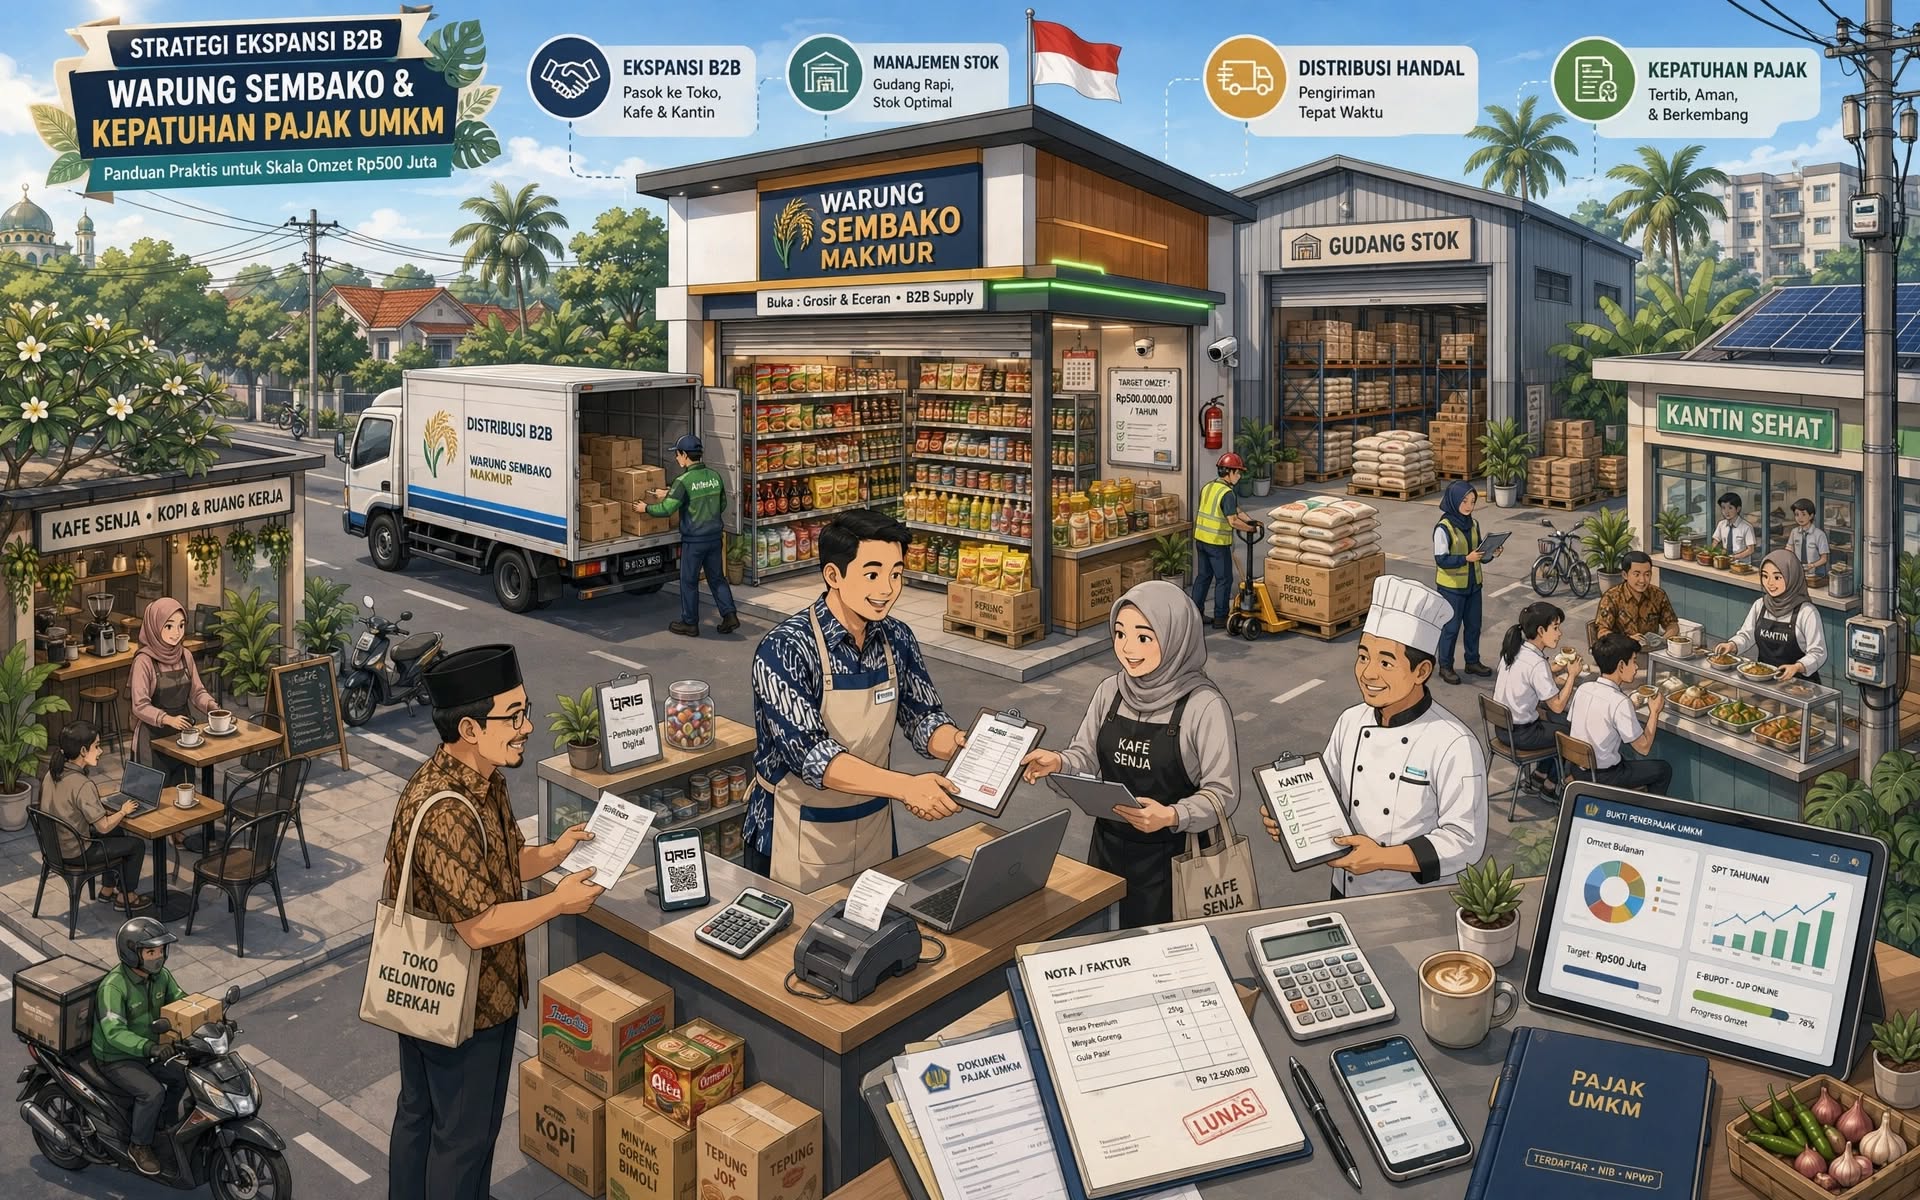
Porosmedia.com – Transformasi skala usaha dari warung ritel konvensional (Business-to-Consumer / B2C) menuju rantai pasok menengah (Business-to-Business / B2B) merupakan langkah strategis yang kerap diabaikan oleh pelaku UMKM. Berdasarkan analisis operasional lapangan, banyak pengusaha warung telah mencatatkan omzet signifikan hingga kisaran Rp500 juta per tahun—setara dengan rata-rata omzet harian Rp1,37 juta—namun terjebak dalam pengelolaan margin tipis akibat ketergantungan penuh pada pembeli akhir (eceran).
Artikel ini mengupas secara kritis dan komprehensif mengenai mekanisme transisi model B2B bagi warung sembako, proyeksi finansial yang realistis, serta kepatuhan hukum dan perpajakan yang wajib dipatuhi agar pengusaha tidak terjebak risiko fiskal maupun kesalahan manajerial.
1. Meredefinisikan Skala Usaha: B2C vs. B2B dalam Rantai Pasok Sembako
Secara struktur ekonomi mikro, warung konvensional umumnya berada pada posisi hilir rantai distribusi.
- Pola B2C (Konsumen Akhir): Pedagang melayani pembeli eceran (tetangga/masyarakat sekitar) dengan volume pembelian satuan (misal: 1 batang rokok, 1 sachet kopi). Pola ini memiliki frekuensi transaksi tinggi, namun menyumbang margin absolut yang kecil per transaksi serta memerlukan jam operasional yang panjang.
- Pola B2B (Antar-Badan Usaha/Warung): Pedagang naik level menjadi pemasok sekunder (micro-wholesaler) bagi warung-warung kelontong yang lebih kecil di sekitar wilayah operasionalnya, kantin pabrik, atau mess karyawan.
Keunggulan Struktural B2B:
- Volume per Transaksi Lebih Besar: Penjualan dilakukan dalam satuan grosir (slop, dus, tabung, atau renteng).
- Efisiensi Waktu & Energi: Meminimalisir waktu pelayanan ritel satuan yang melelahkan, digantikan dengan pengiriman terjadwal dalam kuantitas besar.
- Perputaran Modal Cepat: Dengan skema tempo singkat (misal: 3 hari), arus kas terjaga tanpa mengendap terlalu lama di tangan konsumen eceran.
2. Simulasi Finansial Menuju Target Omzet Rp500 Juta per Tahun
Untuk mencapai target omzet Rp500 juta per tahun (atau setara dengan perputaran kotor kisaran Rp41,6 juta per bulan), pengelolaan bisnis tidak boleh lagi mengandalkan satu keran pendapatan tunggal. Diperlukan diversifikasi model pendapatan (revenue streams) yang terintegrasi:
|
Keran Pendapatan |
Model / Fokus Layanan |
Kontribusi Target Untung Bersih Harian |
Proyeksi Bulanan |
|---|---|---|---|
|
Keran 1: Warung Ritel (B2C) |
Optimasi produk margin tinggi (kopi sachet, gas, galon, mie instan) + tambahan layanan sarapan pagi. |
Rp400.000 / hari |
Rp12.000.000 |
|
Keran 2: Grosir Mikro (B2B) |
Suplai rutin ke 10 warung kecil tetangga atau kantin mitra (rokok, sembako, gas). |
Rp600.000 / hari |
Rp18.000.000 |
|
Keran 3: Jasa & Digital (PPOB/Online) |
Agen pembayaran digital (token, pulsa, PDAM) + pendaftaran platform pesan-antar & sewa etalase/banner. |
Rp370.000 / hari |
Rp11.100.000 |
|
TOTAL |
Kombinasi Integrasi Ekosistem Usaha |
Rp1.370.000 / hari |
Rp41.100.000 / bulan (~Rp493,2 Juta/Tahun) |
3. Aspek Legalitas dan Kepatuhan Pajak (Perspektif Hukum & Fiskal)
Lonjakan omzet hingga menyentuh angka Rp500 juta per tahun membawa konsekuensi hukum administratif yang wajib disikapi secara teliti oleh pelaku usaha guna menghindari sanksi dari Direktorat Jenderal Pajak (DJP).
A. Jika Rp500 Juta Adalah OMZET (Penerimaan Kotor)
Berdasarkan ketentuan perpajakan UMKM di Indonesia, usaha dengan peredaran bruto (omzet) sampai dengan Rp4,8 miliar dalam satu tahun pajak berhak menggunakan fasilitas PPh Final dengan tarif 0,5% dari omzet bulanan.
• Simulasi Kewajiban Pajak:
Rp 500.000.000×0,05%=Rp2.500.000
Atau hanya sekitar Rp208.000 per bulan).
• Kewajiban Administratif: Tetap wajib menyelenggarakan pencatatan atau pembukuan sederhana dan melaporkan Surat Pemberitahuan (SPT) Tahunan tepat waktu.
B. Jika Rp500 Juta Adalah PENGHASILAN BERSIH (Laba Netto)
Jika keuntungan bersih yang masuk ke kantong pribadi telah mencapai angka tersebut, secara hukum pajak orang pribadi akan dikenakan tarif progresif umum (Undang-Undang Harmonisasi Peraturan Perpajakan / UU HPP).
- Risiko Hukum/Fiskal: Penggunaan nama pribadi murni untuk skala laba bersih tinggi akan membebani beban pajak yang signifikan (dapat mencapai lapisan tarif progresif tinggi hingga puluhan juta rupiah).
- Solusi Manajerial & Hukum:
- Formasi Badan Usaha (CV): Disarankan untuk melembagakan usaha dagang ke dalam bentuk Commanditaire Vennootschap (CV). Hal ini memungkinkan efisiensi beban pajak badan serta pencatatan biaya operasional yang sah secara fiskal (seperti biaya transportasi, sewa tempat, dan gaji tenaga kerja) sebagai pengurang penghasilan kena pajak.
- Pemisahan Aset Finansial: Penerapan prinsip akuntansi dasar dengan memisahkan rekening pribadi dan rekening operasional warung guna mencegah percampuran modal kerja dengan konsumsi pribadi.
4. Tiga Titik Kritis Kegagalan Bisnis UMKM
Berdasarkan pengamatan sosiologis dan tata kelola niaga mikro, kegagalan lonjakan skala usaha dari warung kecil menuju B2B menengah umumnya disebabkan oleh tiga faktor utama:
- Pencampuran Kas Operasional dan Konsumtif: Penggunaan laba harian secara langsung tanpa pencatatan menyebabkan pergerakan modal kerja terhenti secara perlahan (cash flow trap).
- Ketiadaan Disiplin Pencatatan Buku: Mengandalkan ingatan ketimbang pembukuan manual sederhana membuat pengusaha kehilangan kontrol atas margin riil per produk.
- Salah Kelola Piutang B2B: Memberikan kelonggaran tempo pembayaran tanpa batas waktu yang jelas kepada warung mitra. Praktik B2B yang sehat menerapkan batas tempo maksimum yang ketat (misal: 3 hari) dengan mekanisme stop-supply otomatis bagi mitra yang mengalami gagal bayar.
Transformasi warung sembako dari model konvensional (B2C) menuju penyedia rantai pasok lokal (B2B) terbukti menjadi jalur yang paling rasional dan terukur untuk mencapai omzet serta laba bersih kelas menengah. Namun, ekspansi ekonomi ini harus dibarengi dengan kedisiplinan pencatatan keuangan, pemanfaatan regulasi fasilitas pajak UMKM secara sah, serta penataan bentuk badan usaha yang melindungi aset pengusaha secara hukum.
Dengan strategi terpadu dan manajemen risiko yang ketat, warung lokal tidak hanya mampu bertahan di tengah ketatnya persaingan pasar modern, tetapi juga bertransformasi menjadi pilar ekonomi kerakyatan yang tangguh dan taat hukum.